Oui, il est juridiquement possible de revendre un appartement acheté en VEFA (Vente en l’État Futur d’Achèvement) avant sa livraison, via un mécanisme appelé cession de contrat VEFA. Cette opération, encadrée par les articles 1216 et suivants du Code civil, suppose toutefois l’accord du promoteur, un passage devant notaire dans la plupart des cas, et déclenche une fiscalité sur la plus-value pouvant atteindre 36,2 % (19 % d’impôt + 17,2 % de prélèvements sociaux) dès le premier euro de gain. Avant de vous lancer, il est indispensable de maîtriser la procédure, d’anticiper les coûts réels et de connaître les pièges contractuels qui bloquent régulièrement ce type de transaction.
Ce que signifie concrètement la cession d’un contrat VEFA
La cession d’un contrat VEFA consiste à transférer à un tiers — le cessionnaire — l’ensemble des droits et des obligations que vous détenez en tant qu’acquéreur initial (le cédant) auprès du promoteur. Le cessionnaire prend votre place dans le contrat : il reprend les appels de fonds restants, les garanties liées au programme, et deviendra propriétaire à la livraison.
Deux situations distinctes selon l’avancement de votre dossier
La cession peut intervenir à deux moments :
- Avant la signature de l’acte authentique chez le notaire : vous cédez alors votre contrat de réservation (le « contrat préliminaire »). C’est le cas le plus simple, mais il reste soumis à l’accord du promoteur, qui figure souvent dans une clause d’agrément.
- Après la signature de l’acte authentique : vous cédez le contrat de vente lui-même. L’opération est plus lourde car elle nécessite un acte notarié de cession et la signification au promoteur conformément à l’article 1690 du Code civil.
Dans les deux cas, vous ne « revendez » pas un bien immobilier au sens classique — puisque le logement n’existe pas encore physiquement — mais un droit contractuel. Cette nuance juridique a des conséquences fiscales et pratiques majeures.
Les conditions préalables : accord du promoteur et clauses contractuelles
Le premier obstacle — et souvent le plus sous-estimé — est l’accord du promoteur. Contrairement à une idée reçue, aucune loi n’oblige le promoteur à accepter la cession. La grande majorité des contrats de réservation VEFA contiennent une clause d’agrément qui lui permet de refuser le cessionnaire proposé, sans avoir à motiver sa décision.
Pourquoi les promoteurs refusent-ils souvent ?
Plusieurs raisons expliquent les refus fréquents :
- Risque de solvabilité du cessionnaire : le promoteur veut s’assurer que le nouveau signataire pourra honorer les appels de fonds restants.
- Politique commerciale : si le marché a progressé, le promoteur peut préférer annuler la réservation et revendre le lot plus cher à un nouvel acquéreur.
- Complexité administrative : la cession génère un travail juridique supplémentaire pour le service juridique du promoteur.
Vérifier votre contrat avant toute démarche
Avant d’envisager une cession, relisez minutieusement votre contrat de réservation. Recherchez spécifiquement : la clause d’agrément, une éventuelle clause d’interdiction de cession, et les conditions de substitution d’acquéreur. Certains contrats prévoient une « clause de substitution » qui facilite le remplacement de l’acquéreur initial, mais elle est rarement automatique.
La procédure pas à pas pour céder un contrat VEFA
La cession d’un contrat VEFA suit un processus en plusieurs étapes qu’il faut respecter scrupuleusement pour sécuriser l’opération.
Étape 1 : Trouver un cessionnaire
C’est à vous de trouver un acheteur prêt à reprendre votre contrat. Vous pouvez passer par un agent immobilier, une annonce entre particuliers, ou votre réseau personnel. Le cessionnaire devra présenter un dossier de financement solide, car le promoteur exigera des garanties.
Étape 2 : Obtenir l’accord écrit du promoteur
Adressez une demande formelle au promoteur, par lettre recommandée avec accusé de réception, en joignant le dossier du cessionnaire (identité, justificatifs de revenus, attestation de financement). Le promoteur dispose généralement d’un délai de 30 à 60 jours pour répondre, selon les termes du contrat.
Étape 3 : Rédiger et signer l’acte de cession
Si le promoteur accepte, la cession est formalisée par un acte notarié (obligatoire après signature de l’acte authentique de vente, recommandé dans les autres cas). L’acte précise le prix de cession, les sommes déjà versées par le cédant, et les obligations reprises par le cessionnaire.
Étape 4 : Signification au promoteur
Pour être opposable au promoteur, la cession doit lui être signifiée par voie d’huissier ou acceptée par lui dans un acte authentique (article 1690 du Code civil). Sans cette formalité, le promoteur peut ignorer le cessionnaire.
Pour mieux comprendre le fonctionnement global d’un achat sur plan, consultez nos programmes neufs à Bondy ou explorez les opportunités à l’écoquartier Pointe de Trivaux à Meudon, deux exemples de résidences en cours de commercialisation où la question de la cession peut se poser.
Fiscalité de la cession : plus-value, prélèvements sociaux et cas d’exonération
La cession d’un contrat VEFA génère une plus-value immobilière imposable dès lors que le prix de cession excède le prix d’acquisition initial. Le régime fiscal applicable est celui des plus-values immobilières des particuliers, identique à celui d’une revente classique.
Calcul de la plus-value brute
La plus-value brute correspond à la différence entre :
- Le prix de cession convenu avec le cessionnaire
- Le prix d’acquisition figurant dans votre contrat de réservation ou acte de vente, majoré des frais d’acquisition réels (frais de notaire, commission d’agence le cas échéant) ou d’un forfait de 7,5 % du prix d’achat
Taux d’imposition
La plus-value nette est taxée à :
- 19 % au titre de l’impôt sur le revenu
- 17,2 % au titre des prélèvements sociaux (CSG, CRDS, etc.)
Soit un taux global de 36,2 %. Pour les plus-values supérieures à 50 000 €, une surtaxe progressive de 2 % à 6 % s’ajoute.
Abattements pour durée de détention : quasi inexistants ici
Les abattements pour durée de détention (6 % par an à partir de la 6e année pour l’IR, 1,65 % puis 9 % pour les PS) ne jouent pratiquement pas dans le cas d’une cession avant livraison, puisque la durée de détention est par définition très courte — généralement 12 à 36 mois. Résultat : vous payez le taux plein.
Cas d’exonération à connaître
Deux exonérations peuvent toutefois s’appliquer :
- Résidence principale : si vous pouvez prouver que le bien était destiné à devenir votre résidence principale et que vous le cédez pour des raisons indépendantes de votre volonté (mutation professionnelle, divorce), l’administration fiscale peut accorder l’exonération. Mais cette position est rarement admise pour un bien non encore livré, car il n’a jamais été votre résidence principale de fait.
- Prix de cession inférieur à 15 000 € : exonération totale, mais cette hypothèse est marginale en VEFA.
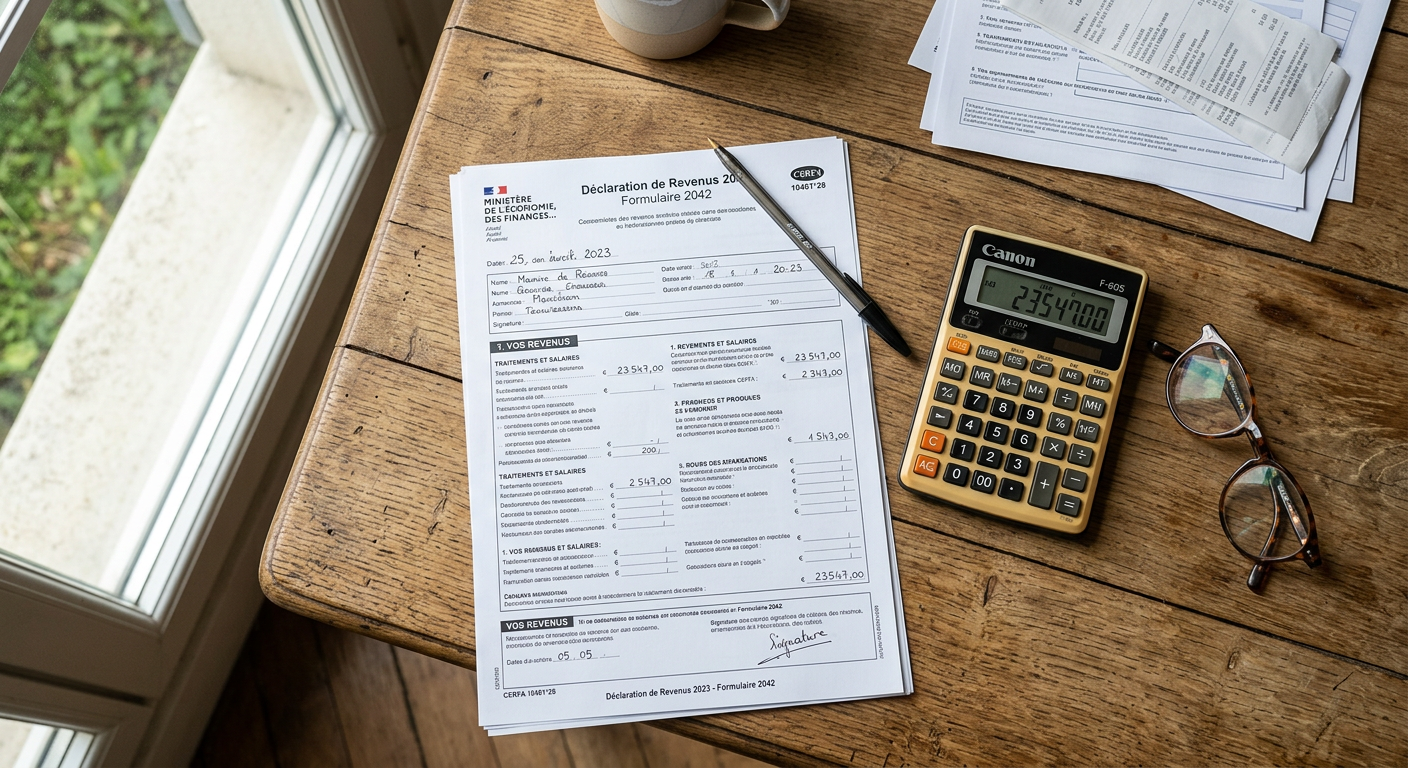
Exemple concret : combien coûte réellement une cession VEFA
Prenons le cas de Nadia, qui a signé un contrat de réservation en mars 2024 pour un T3 à Thiais, dans le programme National 7, au prix de 295 000 €. En janvier 2026, pour des raisons professionnelles, elle souhaite céder son contrat avant la livraison prévue en septembre 2026. Elle a déjà versé 100 000 € d’appels de fonds.
Le prix de cession
Elle trouve un cessionnaire prêt à reprendre le contrat pour 325 000 €, soit une plus-value brute de 30 000 €.
Le calcul fiscal
- Plus-value brute : 325 000 − 295 000 = 30 000 €
- Majoration forfaitaire des frais d’acquisition : 295 000 × 7,5 % = 22 125 €
- Plus-value nette imposable : 30 000 − 22 125 = 7 875 €
- Impôt sur le revenu (19 %) : 1 496 €
- Prélèvements sociaux (17,2 %) : 1 354 €
- Total de l’imposition : 2 850 €
Les frais annexes
- Frais de notaire pour l’acte de cession : environ 3 000 à 5 000 €
- Éventuels frais d’huissier pour la signification : 200 à 400 €
- Commission d’agence (si recours à un intermédiaire) : 3 à 5 % du prix de cession
Au total, Nadia conserve un gain net d’environ 10 000 à 15 000 € après impôts et frais, selon qu’elle a fait appel ou non à un intermédiaire. C’est correct, mais loin des 30 000 € de plus-value brute initiale.
Les 5 pièges les plus fréquents de la cession VEFA
La cession d’un contrat VEFA est semée d’embûches. Voici les cinq pièges qui bloquent ou ruinent le plus souvent l’opération.
Piège n°1 : la clause d’incessibilité
Certains contrats de réservation comportent une clause d’interdiction pure et simple de cession. Si vous n’avez pas vérifié ce point avant de signer, vous êtes bloqué. La seule issue est alors de négocier directement avec le promoteur — en position de faiblesse.
Piège n°2 : le promoteur qui préfère récupérer le lot
Si le marché a monté depuis votre réservation, le promoteur a tout intérêt à refuser votre cession, annuler votre réservation (en vous remboursant votre dépôt de garantie) et revendre le lot au prix du marché actuel. C’est parfaitement légal si le contrat le prévoit.
Piège n°3 : le financement du cessionnaire qui échoue
Le cessionnaire doit obtenir un prêt pour financer le solde des appels de fonds. Si son financement est refusé après que vous avez engagé des frais de notaire, vous perdez du temps et de l’argent. Exigez une attestation de financement préalable avant toute démarche.
Piège n°4 : oublier la signification au promoteur
Sans signification formelle (par huissier ou dans l’acte notarié), la cession n’est pas opposable au promoteur. Celui-ci peut continuer à vous adresser les appels de fonds et vous considérer comme le seul acquéreur.
Piège n°5 : sous-estimer la fiscalité
Beaucoup de cédants calculent leur « gain » sans intégrer l’imposition à 36,2 %, les frais de notaire et les éventuels frais d’agence. Sur une plus-value modeste de 20 000 à 30 000 €, le gain net peut fondre à quelques milliers d’euros seulement.
Cession VEFA vs. revente après livraison : quelle option choisir ?
Avant de vous engager dans une cession, comparez objectivement les deux scénarios : céder avant livraison ou attendre la remise des clés pour revendre de manière classique.
Avantages de la cession avant livraison
- Vous n’avez pas à financer les derniers appels de fonds (solde à la livraison = 95 % du prix)
- Vous évitez les charges de copropriété, la taxe foncière et les frais d’assurance
- Vous libérez rapidement votre capacité d’emprunt pour un autre projet
Avantages de la revente après livraison
- Vous vendez un bien réel et visitable, ce qui élargit considérablement le bassin d’acheteurs
- Si le bien devient votre résidence principale (même quelques mois), la plus-value est totalement exonérée
- Vous bénéficiez de toutes les garanties du neuf (parfait achèvement, biennale, décennale) qui rassurent les acquéreurs
- Le prix de vente est souvent plus élevé car l’acheteur peut se projeter
Quand la cession est-elle la meilleure option ?
La cession avant livraison se justifie principalement dans trois cas : mutation professionnelle urgente, séparation du couple acquéreur, ou impossibilité de poursuivre le financement (perte d’emploi, baisse de revenus). Si votre motivation est purement spéculative, la revente après livraison — éventuellement après quelques mois d’occupation en résidence principale — est presque toujours plus avantageuse fiscalement.
Le rôle du notaire et les documents indispensables
Le notaire joue un rôle central dans la sécurisation de la cession. Même lorsque la cession porte sur un simple contrat de réservation (et non l’acte authentique), faire appel à un notaire est fortement recommandé pour éviter les contestations ultérieures.
Documents à préparer
Voici la liste des pièces que votre notaire vous demandera :
- Le contrat de réservation ou l’acte authentique de vente VEFA original
- Les justificatifs des sommes versées au promoteur (appels de fonds honorés)
- L’accord écrit du promoteur autorisant la cession
- Les pièces d’identité et justificatifs de domicile du cédant et du cessionnaire
- L’attestation de financement du cessionnaire
- Le descriptif technique du lot et les plans
Coût de l’intervention notariale
Les honoraires du notaire pour un acte de cession varient entre 2 000 et 6 000 € selon la complexité du dossier et le prix de cession. S’y ajoutent les droits d’enregistrement, qui restent ceux du neuf (environ 2 à 3 % du prix) si l’acte authentique initial n’a pas encore été signé, ou des droits de mutation classiques dans le cas contraire.
Pour les acquéreurs qui découvrent des programmes neufs en Île-de-France, les résidences comme celle du quartier Gare à Gagny illustrent bien les typologies de lots concernés par ces mécanismes de cession.
Alternatives à la cession : résiliation, substitution et mandat de recherche
Si la cession s’avère impossible (refus du promoteur, clause d’incessibilité), d’autres options existent.
La résiliation du contrat de réservation
Tant que l’acte authentique n’est pas signé, vous pouvez demander la résiliation du contrat de réservation. Le promoteur doit alors vous restituer votre dépôt de garantie (généralement 5 % du prix) dans un délai de trois mois. Vous ne réalisez aucune plus-value, mais vous êtes libéré de votre engagement.
La clause de substitution
Certains contrats prévoient une clause de substitution qui vous permet de désigner un tiers pour signer l’acte authentique à votre place. Cette clause, si elle existe, est plus souple que la cession car elle ne nécessite pas toujours l’accord formel du promoteur. Attention : elle doit être expressément mentionnée dans le contrat de réservation.
Le mandat de vente anticipé
Si vous avez déjà signé l’acte authentique et que la cession est refusée, vous pouvez confier un mandat de vente à un agent immobilier pour trouver un acquéreur qui achètera le bien dès la livraison. Vous devrez financer le solde des appels de fonds, mais vous revendrez dans des conditions de marché classiques, avec un bien livrable immédiatement.
Pour explorer les programmes en cours de commercialisation où ces situations se présentent régulièrement, consultez par exemple les appartements neufs au centre-ville d’Éragny.
Sécuriser votre projet : les réflexes à adopter dès la réservation
La meilleure stratégie pour gérer une éventuelle cession VEFA commence avant même la signature du contrat de réservation. Voici les réflexes à intégrer dès le départ.
Négocier une clause de cession favorable
Lors de la négociation du contrat de réservation, demandez expressément l’insertion d’une clause autorisant la cession sans condition d’agrément, ou avec un agrément limité à la solvabilité du cessionnaire. Peu de promoteurs l’acceptent spontanément, mais c’est un point de négociation légitime, surtout pour les investisseurs.
Conserver tous les justificatifs de paiement
Archivez méticuleusement chaque relevé de compte, chaque appel de fonds honoré, chaque échange écrit avec le promoteur. En cas de cession, ces documents seront indispensables pour le notaire et pour le calcul de la plus-value.
Anticiper la fiscalité dès l’achat
Si vous achetez un bien en VEFA avec l’idée qu’une revente anticipée est possible, intégrez immédiatement le coût fiscal de 36,2 % dans votre calcul de rentabilité. Un bien acheté 300 000 € et revendu 330 000 € avant livraison ne vous rapportera que quelques milliers d’euros nets après impôts et frais — est-ce que le jeu en vaut la chandelle ?
Pour les acquéreurs qui souhaitent sécuriser leur achat dans le neuf en Île-de-France, les programmes comme celui du Couvent des Récollets à Melun offrent des opportunités dans des secteurs où la demande locative reste soutenue, limitant ainsi le risque de devoir recourir à une cession.