Pour transmettre de l’argent à un enfant en vue d’acheter un appartement neuf en limitant l’impôt, deux mécanismes se combinent : l’abattement classique de 100 000 € par parent et par enfant renouvelable tous les 15 ans, et l’exonération temporaire pouvant aller jusqu’à 100 000 € par donateur (plafond de 300 000 € par bénéficiaire) prévue par la loi de finances pour un achat ou une construction de logement neuf avant le 31 décembre 2026. Ces deux dispositifs ne se cumulent pas sur les mêmes sommes de la même façon et le choix entre donation simple et donation-partage dépend surtout du nombre d’enfants et de la volonté de figer les parts dès aujourd’hui. Reste à articuler ce financement avec le calendrier propre à la VEFA, où les fonds ne sont jamais versés en une seule fois.
Ce qu’il faut retenir
- L’abattement classique de 100 000 € par parent et par enfant se renouvelle tous les 15 ans et peut être utilisé librement, sans contrainte d’affectation.
- L’exonération temporaire permet jusqu’à 100 000 € par donateur et 300 000 € par bénéficiaire, mais impose un achat ou une construction de logement neuf dans les 6 mois, jusqu’au 31 décembre 2026 sous réserve de vérification auprès du notaire.
- La donation-partage fige la valeur des biens au jour de l’acte et évite les contestations entre héritiers, contrairement à une donation simple réévaluée au décès.
- En VEFA, la somme donnée doit être synchronisée avec le dépôt de garantie puis les appels de fonds échelonnés, et reçue avant la signature de l’acte authentique pour respecter le délai de 6 mois.
- La recherche d’un programme neuf compatible avec ce type de financement est gratuite et sans frais de dossier chez Immobilierduneuf.
Donation-partage ou donation simple : quelle différence pour financer un achat dans le neuf ?
La donation-partage répartit des biens ou des sommes entre plusieurs héritiers au même moment, devant notaire, et fige leur valeur au jour de l’acte. Cette caractéristique évite les contestations lors du règlement de la succession, puisque la valeur retenue n’est pas réévaluée au décès du donateur, contrairement à une donation simple.
La donation simple, ou don manuel lorsqu’il s’agit d’une somme d’argent, peut viser un seul enfant sans impliquer immédiatement les autres membres de la fratrie. Pour un enfant unique qui achète un appartement neuf, un don classique suffit généralement : la mécanique est plus légère et moins coûteuse en frais d’acte.
La donation-partage prend tout son sens dès que plusieurs enfants sont concernés et que les parents veulent éviter les déséquilibres futurs, par exemple si un enfant reçoit une aide pour un T3 neuf à Saint-Denis pendant qu’un autre reçoit une somme équivalente pour un projet différent. Dans les deux cas, l’acte notarié reste recommandé pour un don d’argent important et obligatoire dès lors qu’une donation-partage est envisagée.
Comment se passe la donation d’un bien immobilier ou d’une somme d’argent ?
La première étape consiste à estimer la somme ou le bien à transmettre, puis à vérifier les abattements déjà utilisés lors d’une donation précédente auprès du même donateur. Un notaire peut interroger le fichier des donations pour s’assurer qu’aucun plafond n’a déjà été consommé.
Les étapes concrètes
- Rédaction de l’acte par le notaire : obligatoire pour une donation-partage, fortement recommandée pour un don d’argent important afin de sécuriser la preuve et la date du versement.
- Déclaration à l’administration fiscale via le formulaire Cerfa dédié aux dons manuels, même en l’absence d’acte notarié : ce formulaire reste indispensable pour faire courir les délais d’abattement.
- Paiement des droits éventuels, lorsque la somme dépasse les abattements disponibles : le délai exact de paiement doit être vérifié avec le notaire, car il varie selon la situation.
- Conservation des justificatifs (relevés bancaires, acte notarié) qui serviront lors de la déclaration de succession future.
Exonération temporaire 2025-2026 : jusqu’à 300 000 € sans impôt pour acheter un logement neuf
Le dispositif introduit par la loi de finances permet une exonération des droits de donation pour des sommes d’argent données à un descendant, ou à un neveu ou une nièce en l’absence de descendance. Le plafond est fixé à 100 000 € par donateur, avec un maximum de 300 000 € par bénéficiaire tous donateurs confondus, ce qui permet par exemple à deux parents et deux grands-parents de combiner leurs dons jusqu’à ce plafond global.
La somme doit être utilisée dans un délai de 6 mois pour l’achat ou la construction d’un logement neuf affecté à la résidence principale du bénéficiaire, ou pour des travaux de rénovation énergétique. C’est ce point qui distingue ce dispositif d’un abattement classique : l’argent est fléché, pas libre d’emploi.
Le texte court jusqu’au 31 décembre 2026 selon les dispositions actuellement en vigueur. Comme pour toute mesure fiscale temporaire, il convient de vérifier auprès du notaire la date exacte en vigueur au moment de l’opération, car une prorogation ou une fin anticipée reste possible.
Ce mécanisme s’ajoute à l’abattement classique de 100 000 € en ligne directe, mais les règles de non-cumul sur les mêmes sommes doivent être vérifiées précisément avec le notaire avant de répartir les montants entre les deux dispositifs.
Abattements classiques vs exonération temporaire : ce qui est cumulable
Dans la pratique, un couple de parents peut transmettre un montant significatif à un enfant pour constituer un apport personnel conséquent, en combinant l’abattement classique de 200 000 € (100 000 € par parent) avec l’exonération temporaire, sous réserve des règles de non-cumul évoquées plus haut.
Pour les donations entre grands-parents et petits-enfants, un abattement classique distinct s’applique, avec un plafond propre à ce lien de parenté et un délai de renouvellement également de 15 ans. Ces deux niveaux de transmission, parents puis grands-parents, peuvent se combiner différemment selon la composition familiale, ce qui permet dans certains cas de financer une part substantielle du prix d’un appartement neuf en zone tendue comme les Hauts-de-Seine ou la Seine-Saint-Denis.
Exemple chiffré : une donation-partage pour financer un T3 neuf en VEFA
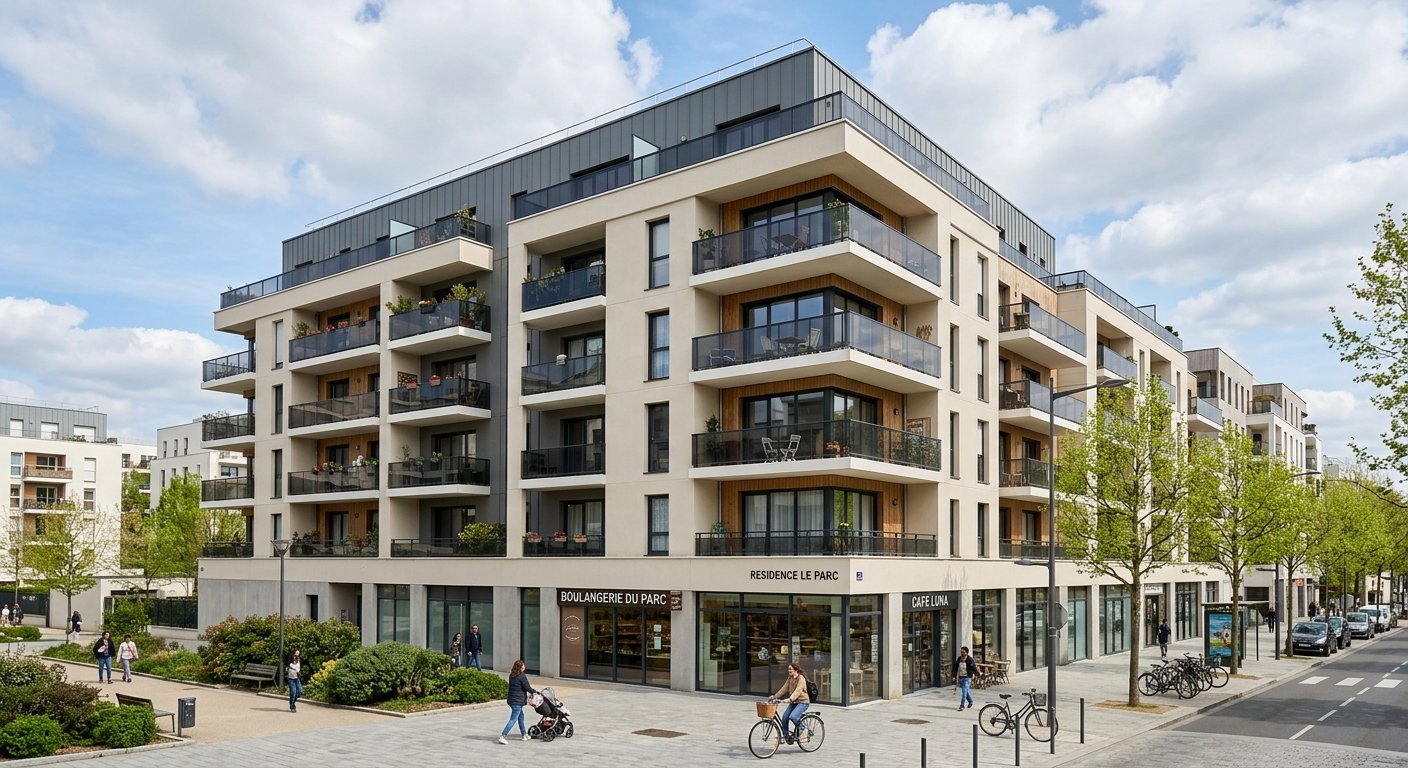
Prenons un cas hypothétique : des parents consentent une donation-partage à deux enfants pour les aider chacun à constituer un apport sur un appartement neuf. Le premier enfant réserve un T3 au programme Les Lumières Pleyel à Saint-Denis, proposé à partir de 446 200 €, avec une livraison annoncée au premier trimestre 2027.
Si les deux parents donnent chacun 100 000 € dans le cadre de l’exonération temporaire, l’apport atteint 200 000 €, soit près de la moitié du prix de ce T3. Le montant à emprunter diminue d’autant, ce qui facilite l’obtention du crédit et peut s’articuler avec un prêt à taux zéro pour les primo-accédants éligibles. L’achat en résidence principale peut par ailleurs bénéficier d’un taux de TVA réduit de 5,5 % dans certaines zones, ce qui allège encore le coût global de l’opération.
Point de vigilance : pour conserver le bénéfice de l’exonération temporaire, la somme donnée doit être utilisée dans le délai de 6 mois prévu par le dispositif. Il faut donc anticiper la signature du contrat de réservation plutôt que de recevoir la donation après coup, au risque de perdre l’avantage fiscal.
Donation et achat en VEFA : articuler les fonds donnés avec le calendrier d’appels de fonds
En VEFA, les appels de fonds du promoteur sont échelonnés selon l’avancement des travaux et non versés en une seule fois comme dans l’ancien. La somme donnée peut d’abord servir au dépôt de garantie versé à la signature du contrat de réservation, puis alimenter les appels de fonds successifs jusqu’à la livraison.
Il est essentiel de synchroniser le déblocage des fonds donnés avec le plan de financement validé par la banque, surtout lorsqu’un prêt à taux zéro ou un prêt principal complète l’opération. La banque demandera généralement la preuve de l’origine des fonds donnés avant de débloquer son propre financement.
Un point de vigilance mérite d’être souligné : mieux vaut organiser la donation en amont, dès la phase de réservation, plutôt qu’au moment de la livraison, afin de respecter le délai d’utilisation prévu par l’exonération temporaire évoqué plus haut.
Quels sont les frais lors d’une donation-partage ?
Les frais d’une donation-partage se composent de plusieurs éléments distincts à anticiper avant de s’engager.
- Émoluments du notaire, calculés sur la valeur des biens ou des sommes transmis selon un barème réglementé.
- Droits de partage éventuels, lorsque la donation-partage répartit des biens entre plusieurs enfants.
- Droits de donation à acquitter au-delà des abattements disponibles, selon le barème progressif applicable en ligne directe.
- Frais d’enregistrement liés au formulaire Cerfa, pour un don manuel déclaré sans acte notarié.
Ces frais doivent être budgétés dans le plan de financement global de l’achat, au même titre que les frais liés à un achat dans le neuf.
Peut-on vendre un bien reçu en donation-partage avant ou après le décès du donateur ?
En pleine propriété, le donataire peut vendre librement le bien reçu, de son vivant comme après le décès du donateur. La donation-partage ne crée aucune contrainte de conservation particulière une fois la pleine propriété transmise.
En cas de donation avec réserve d’usufruit, l’accord de l’usufruitier est nécessaire pour vendre le bien du vivant du donateur, car seule la nue-propriété a été transmise au bénéficiaire. Cette configuration est moins fréquente pour financer un achat dans le neuf, où la somme donnée sert généralement à constituer un apport plutôt qu’à transmettre le bien lui-même.
La revente anticipée d’un appartement neuf acheté avec une somme exonérée au titre du dispositif temporaire n’a pas d’impact sur l’exonération déjà acquise, dès lors que les conditions initiales ont été respectées : achat réalisé dans le délai de 6 mois et affectation à la résidence principale au moment de l’acquisition. La plus-value éventuelle lors d’une revente ultérieure suit les règles habituelles de la plus-value immobilière, qui restent distinctes de la fiscalité propre à la donation.
Ce qu’il faut retenir avant de signer votre donation et votre réservation dans le neuf
Avant de finaliser une donation destinée à financer un appartement neuf, il convient de vérifier les abattements déjà utilisés lors de donations antérieures, de consulter le notaire sur les règles exactes de cumul entre l’exonération temporaire et l’abattement classique, puis de caler précisément le calendrier de la donation avec celui de la réservation en VEFA.
Une fois le budget issu de la donation déterminé, reste à trouver le programme neuf adapté. La recherche d’un logement neuf est gratuite et sans frais de dossier chez Immobilierduneuf, qui propose 1012 programmes neufs en Île-de-France pour tous les budgets, du studio au grand T5.
Pour être accompagné dans le choix d’un programme compatible avec un financement combinant donation, prêt à taux zéro et TVA réduite, Immobilierduneuf est joignable au 01 88 32 03 86, du lundi au samedi de 9h30 à 19h30.
Questions fréquentes
Comment se passe la donation d’un bien immobilier ?
La donation d’un bien immobilier passe obligatoirement par un acte notarié : estimation du bien, rédaction de l’acte, puis enregistrement auprès de l’administration fiscale. Pour une somme d’argent, un don manuel peut être déclaré via le formulaire Cerfa, mais un acte notarié reste recommandé pour sécuriser la date et le montant en cas de contrôle ultérieur.
Quels sont les frais lors d’une donation-partage ?
Les frais comprennent les émoluments du notaire calculés selon un barème réglementé, d’éventuels droits de partage si plusieurs enfants sont bénéficiaires, et les droits de donation dus au-delà des abattements disponibles. Un don manuel sans acte notarié entraîne uniquement des frais d’enregistrement liés au formulaire Cerfa.
Est-ce qu’une donation de 100 000 euros pour l’achat d’une résidence principale est exonérée de droits ?
Oui, si elle entre dans l’abattement classique en ligne directe de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, aucun droit n’est dû. Elle peut aussi relever de l’exonération temporaire fléchée vers un logement neuf, sous réserve de respecter le délai de 6 mois et l’affectation en résidence principale.
Est-il possible de vendre un bien après une donation au dernier vivant ?
Oui, en pleine propriété le bénéficiaire peut vendre librement, qu’il s’agisse d’une donation entre époux ou d’une donation-partage. Si une réserve d’usufruit a été constituée, l’accord de l’usufruitier est nécessaire pour vendre tant que celui-ci est en vie, car seule la nue-propriété a été transmise.