Quand on achète un appartement neuf à deux sous le régime de la séparation de biens, le logement n’appartient jamais automatiquement aux deux conjoints à parts égales : il est détenu en indivision, au prorata exact de ce que chacun a financé. Pour éviter tout litige futur, il faut anticiper trois choses avant de signer le contrat de réservation et l’acte authentique : la répartition de la quote-part, la structure du financement et les clauses protectrices à insérer chez le notaire.
Séparation de biens et achat immobilier : ce que cela implique concrètement
Le régime de la séparation de biens, choisi par contrat de mariage devant notaire, pose un principe simple : chaque époux conserve la propriété exclusive de ce qu’il possédait avant le mariage et de ce qu’il acquiert pendant. Appliqué à un achat immobilier, cela signifie qu’un appartement neuf acheté à deux devient un bien indivis, détenu par chacun à hauteur de sa contribution financière réelle.
Cette règle s’oppose frontalement à celle du régime légal (communauté réduite aux acquêts), où le bien acheté pendant le mariage est commun quelle que soit l’origine des fonds. En séparation de biens, il n’y a ni communauté, ni présomption de partage 50/50 : tout repose sur les quotes-parts déclarées dans l’acte de vente.
Concrètement, si l’un finance 70 % du prix d’acquisition et l’autre 30 %, le bien doit être inscrit dans l’acte notarié selon ces proportions. C’est cette répartition qui déterminera, en cas de revente, de divorce ou de décès, ce que chacun récupère.
Déterminer la quote-part de chaque époux : la clé de tout le montage
La quote-part est le pourcentage de propriété attribué à chaque acquéreur dans l’acte authentique. Elle doit refléter la réalité du financement : apport personnel, contribution aux mensualités du prêt, remboursement anticipé éventuel. Se tromper ici, c’est prendre le risque d’un redressement fiscal pour donation déguisée ou d’un contentieux lors d’un éventuel divorce.
Les éléments à intégrer dans le calcul
- L’apport personnel de chacun (épargne, donation familiale, PEL, héritage)
- La répartition prévisionnelle du remboursement du prêt (selon les revenus de chacun)
- Les frais de notaire, la TVA récupérable éventuelle et les frais annexes
- Les appels de fonds progressifs en VEFA, qui s’étalent sur 18 à 30 mois
Un exemple chiffré
Prenons un couple qui achète un T3 neuf à 420 000 € dans les Hauts-de-Seine à Colombes. Madame apporte 60 000 € d’épargne, Monsieur 20 000 €. Le prêt de 340 000 € sera remboursé à 55 % par Madame et 45 % par Monsieur selon leurs revenus. La quote-part finale à inscrire dans l’acte est d’environ 60 % pour Madame et 40 % pour Monsieur. Inscrire 50/50 par défaut serait une erreur : cela reviendrait à ce que Madame consente une donation indirecte à Monsieur.
Structurer le financement pour qu’il colle à la quote-part
En séparation de biens, la meilleure pratique consiste à faire coïncider la structure du prêt et des comptes avec la répartition de propriété. Trois options sont possibles, chacune avec ses conséquences.
Prêt unique solidaire avec quote-parts distinctes
Le couple emprunte ensemble, avec solidarité auprès de la banque, mais chaque époux rembourse sa part depuis son compte personnel. Simple à obtenir, ce montage exige une rigueur comptable absolue : les mensualités doivent sortir des comptes individuels et non d’un compte joint, sinon la preuve de la répartition devient floue.
Deux prêts distincts
Chaque époux contracte son propre crédit immobilier, pour un montant correspondant exactement à sa quote-part. C’est la solution la plus propre juridiquement, mais elle peut être refusée par les banques ou entraîner un taux moins avantageux.
Compte joint dédié aux mensualités
Le couple alimente un compte joint au prorata de sa contribution (par exemple 60/40), et les mensualités y sont prélevées. Pratique au quotidien, mais il faut conserver la traçabilité des virements entrants pour justifier la répartition réelle en cas de contrôle ou de séparation.
Les clauses indispensables à faire insérer par le notaire
Le notaire rédigera l’acte selon vos instructions, mais c’est à vous d’anticiper les clauses qui protègeront chacun. Cinq mentions méritent une attention particulière.
- La mention exacte des quotes-parts en pourcentage ou en fraction (ex. 60/100 et 40/100), avec justification par les apports respectifs.
- La clause d’origine des fonds, qui détaille la provenance de l’apport de chaque époux : épargne antérieure au mariage, donation, héritage. Elle protège contre toute requalification fiscale.
- La convention d’indivision, facultative mais fortement recommandée, qui organise la gestion du bien, la prise de décision et les règles de sortie.
- La clause de tontine ou le pacte de préférence, pour sécuriser le conjoint survivant en cas de décès.
- La clause relative aux travaux et améliorations, qui prévoit comment seront traités les investissements réalisés postérieurement par un seul des époux.
Un couple qui achète en VEFA à Bourg-la-Reine et prévoit de financer des prestations supérieures (cuisine équipée, parquet haut de gamme) via un seul compte personnel doit absolument faire tracer cet effort dans l’acte : sinon, la plus-value générée sera partagée au prorata initial, pas selon qui a payé.
VEFA et séparation de biens : les spécificités du neuf à ne pas négliger
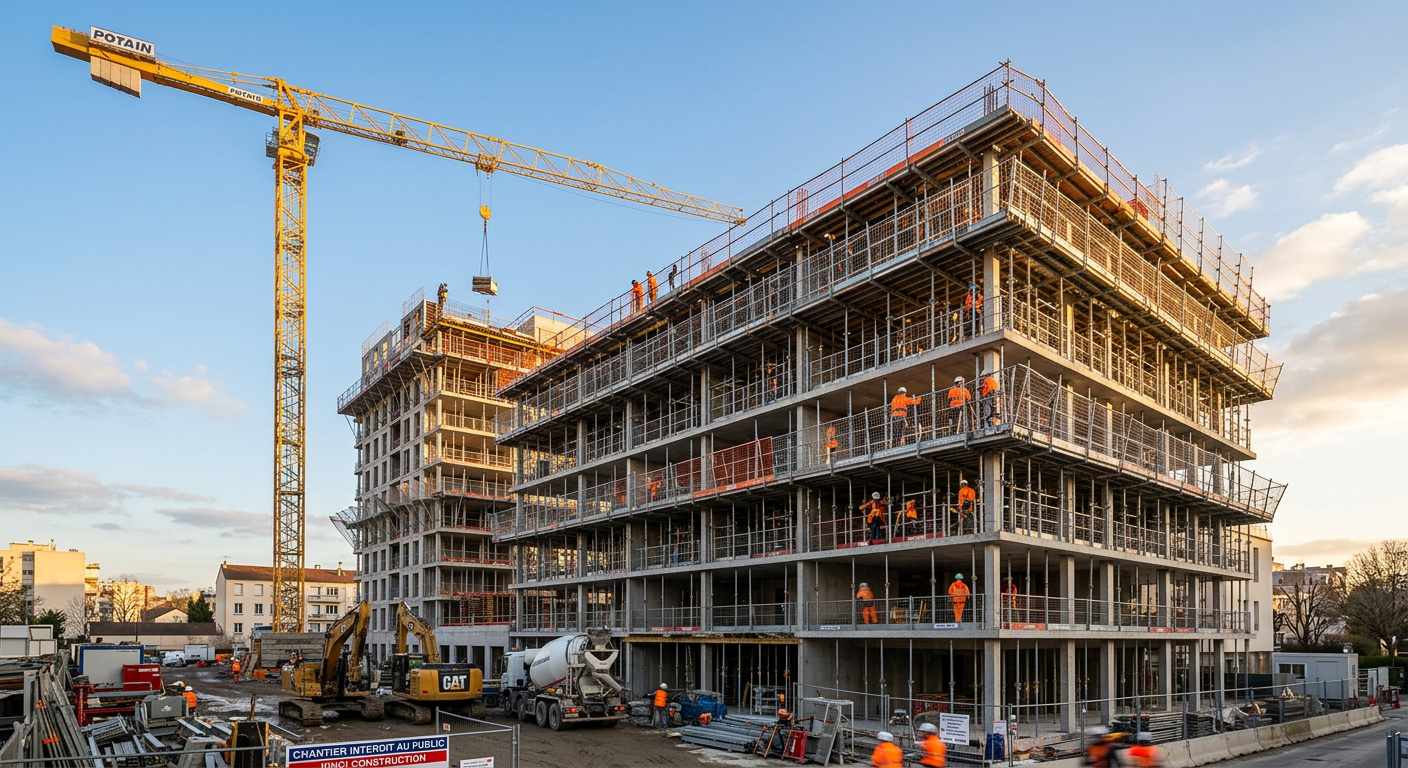
Acheter en VEFA (Vente en l’État Futur d’Achèvement) complique légèrement le schéma, car le paiement s’étale sur 18 à 30 mois via des appels de fonds successifs : 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement, et le solde à la livraison. Chaque appel doit être honoré au prorata exact des quotes-parts prévues.
Si Madame doit contribuer à 60 % et Monsieur à 40 %, chaque appel de fonds doit être réglé dans ces proportions, pas au coup par coup selon la trésorerie disponible. Un déséquilibre ponctuel — par exemple si Monsieur paie seul un appel parce que Madame est entre deux primes — doit être soldé avant la livraison par un virement compensatoire, sous peine de brouiller la répartition finale.
Autre point souvent oublié : la TVA à 20 % (ou à 5,5 % en zone ANRU) est incluse dans le prix et suit la même logique. Les acquéreurs qui visent des communes comme Bezons ou d’autres villes bien desservies doivent bien intégrer ce phasage dans leur planification financière.
Que se passe-t-il en cas de divorce ou de décès ?
C’est souvent la question qu’on n’ose pas poser, mais c’est précisément pour elle qu’on choisit la séparation de biens.
En cas de divorce
Le bien étant indivis, trois scénarios sont possibles : l’un rachète la part de l’autre (licitation), le bien est vendu et le prix partagé selon les quotes-parts, ou les ex-époux restent en indivision (rare, car conflictuel). La quote-part inscrite à l’acte est opposable, ce qui évite les discussions interminables, à condition qu’elle reflète bien la réalité du financement.
En cas de décès
Le conjoint survivant n’hérite pas automatiquement de l’intégralité du logement. Il récupère sa propre quote-part (qui lui appartenait déjà) et hérite d’une fraction de la quote-part du défunt, selon qu’il y a ou non des enfants et selon les dispositions testamentaires. Sans donation au dernier vivant ou clause spécifique, le survivant peut se retrouver en indivision avec les enfants du défunt, y compris ceux issus d’une précédente union.
Pour sécuriser ce cas, une donation entre époux ou un testament est indispensable. Certains couples optent aussi pour une SCI familiale, sujet que nous traitons plus largement dans d’autres guides consacrés aux structures d’achat à plusieurs.
Les erreurs fréquentes à éviter absolument
Les situations contentieuses en séparation de biens viennent presque toujours des mêmes erreurs, répétées de dossier en dossier.
- Inscrire 50/50 par défaut alors que les apports sont déséquilibrés : cela crée une donation indirecte taxable et fragilise la répartition en cas de divorce.
- Payer les mensualités depuis un compte joint non proportionné : si les revenus sont déséquilibrés mais que le compte joint est alimenté 50/50, le conjoint aux revenus faibles finance en réalité au-delà de sa part.
- Oublier de tracer l’origine des fonds (héritage, donation parentale), ce qui prive l’époux concerné de la possibilité de prouver son apport propre.
- Financer des travaux ou une rénovation sans convention écrite après la livraison : l’époux qui paie seul ne récupérera rien s’il ne l’a pas fait acter.
- Négliger la convention d’indivision, qui évite bien des blocages en cas de désaccord sur la revente ou la location du bien.
Un cas pratique : l’achat d’un T4 neuf à deux dans les Hauts-de-Seine
Claire et Julien, mariés sous la séparation de biens, achètent un T4 neuf à 580 000 € à Sceaux. Claire apporte 120 000 € issus d’une donation de ses parents, Julien apporte 40 000 € d’épargne personnelle. Le prêt de 440 000 € est contracté solidairement, avec une mensualité remboursée à 58 % par Claire (revenus supérieurs) et 42 % par Julien.
Après calcul, la quote-part retenue dans l’acte est de 62 % pour Claire et 38 % pour Julien. Le notaire inscrit l’origine des fonds (la donation est mentionnée précisément, avec son acte), intègre une convention d’indivision qui prévoit un droit de préemption mutuel en cas de sortie, et rédige une donation au dernier vivant séparée. Chacun ouvre un prélèvement automatique depuis son compte personnel pour sa part de mensualité.
Huit ans plus tard, le couple revend le bien 680 000 €. La plus-value nette (après remboursement du capital restant dû) est partagée 62/38 : Claire récupère 62 % du prix net vendeur, Julien 38 %. Aucun contentieux, aucun doute, parce que tout avait été cadré en amont.
Préparer sa signature : la checklist avant le rendez-vous chez le notaire
Avant de signer l’acte authentique, vérifiez que les points suivants sont tranchés et documentés :
- La quote-part finale est calculée et correspond à la réalité du financement (apports + part du prêt)
- L’origine des fonds de chaque époux est documentée (relevés, actes de donation, justificatifs d’héritage)
- Le prêt est structuré pour permettre un remboursement traçable par époux
- La convention d’indivision est rédigée et discutée
- Une donation au dernier vivant ou un testament est envisagé
- Les clauses relatives aux travaux futurs sont prévues
- Les appels de fonds VEFA seront réglés au prorata exact des quotes-parts
Acheter dans le neuf à deux quand on est mariés sous la séparation de biens n’est pas plus compliqué qu’un autre achat, à condition d’anticiper. Une heure de discussion en amont avec votre notaire vaut dix ans de sérénité. Pour explorer les programmes neufs qui correspondent à votre projet de couple, nos équipes vous accompagnent sur l’ensemble des communes dynamiques des Hauts-de-Seine et de la région parisienne, avec un conseil adapté à votre structure patrimoniale.